- COP31 Update: Developing Nations Demand Action, Reject |
- Bangladesh Beat Sri Lanka 4-0 to Top Group |
- PM, Chinese vice-president discuss investment, climate cooperation |
- Shafiqur challenges Salahuddin over foreign intelligence agency link claim |
- 372 armed attacks kill 316 in CHT over five years: Salahuddin |
ডিজিটালের তুলনায় নগদ লেনদেনে ব্যয় ২৮ গুণ বেশি: বাংলাদেশ ব্যাংক
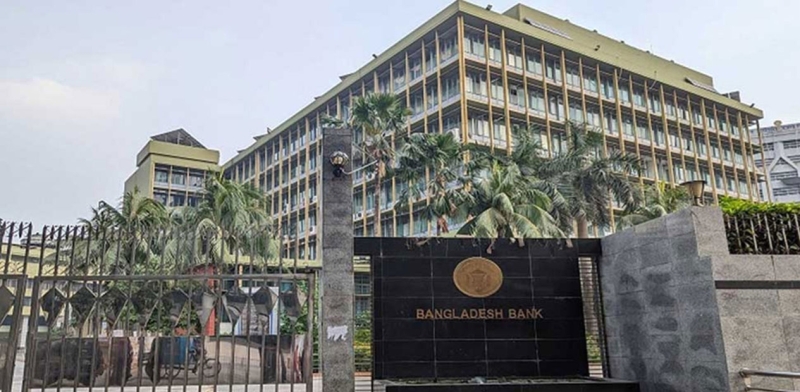
নগদ টাকার পরিবর্তে ডিজিটাল লেনদেন বাড়ানো গেলে দেশের অর্থনীতিতে বিপুল ব্যয় সাশ্রয়ের সুযোগ রয়েছে। বাংলাদেশ ব্যাংকের এক গবেষণায় দেখা গেছে, নগদ লেনদেন ব্যবস্থায় বছরে যে ব্যয় হয়, ডিজিটাল লেনদেনের ক্ষেত্রে তা প্রায় ২৮ ভাগের ১ ভাগ। অর্থাৎ নগদ লেনদেনের ব্যয় ডিজিটাল লেনদেনের তুলনায় প্রায় ২৮ গুণ বেশি।
বাংলাদেশ ব্যাংকের ‘দ্য কস্ট অব ক্যাশ স্টাডি ইন বাংলাদেশ: আ কম্পারেটিভ অ্যানালাইসিস অব ক্যাশ অ্যান্ড ডিজিটাল পেমেন্ট’ শীর্ষক গবেষণায় এ তথ্য উঠে এসেছে।
গবেষণা অনুযায়ী, ২০২৩ সালে দেশে নগদ লেনদেনের বার্ষিক ব্যয় ছিল প্রায় ১ লাখ ৭০ হাজার কোটি টাকা, যা ওই বছরের মোট দেশজ উৎপাদনের (জিডিপি) ৩ দশমিক ২৪ শতাংশ। অন্যদিকে, ডিজিটাল লেনদেন ব্যবস্থার বার্ষিক ব্যয় ছিল ৫ হাজার ৯৬৪ কোটি টাকা, যা জিডিপির মাত্র শূন্য দশমিক ১১ শতাংশ।
গবেষণায় বলা হয়েছে, মাথাপিছু হিসাবে বছরে নগদ লেনদেনের ব্যয় ৯ হাজার ৯৩৮ টাকা। বিপরীতে ডিজিটাল লেনদেনে এ ব্যয় মাত্র ৩৪৮ টাকা। এই ব্যবধান নগদ অর্থের ওপর নির্ভরতা কমিয়ে ডিজিটাল লেনদেন বাড়ানোর অর্থনৈতিক সম্ভাবনাকে স্পষ্ট করে।
বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক মো. সিরাজুল ইসলাম বলেন, নগদ অর্থ ব্যবস্থাপনার সঙ্গে উল্লেখযোগ্য ব্যয় জড়িত। ব্যাংক নোট ছাপানোর জন্য প্রয়োজনীয় কাঁচামাল আমদানি থেকে শুরু করে নোট ছাপানো, পরিবহন ও বাজারে এর প্রচলন বজায় রাখতে বাংলাদেশ ব্যাংককে নানা ধরনের ব্যয় বহন করতে হয়।
তিনি বলেন, নিয়মিত ব্যবহারের ফলে ব্যাংক নোট পুরোনো, ক্ষতিগ্রস্ত ও ছেঁড়া হয়ে যায়। সেগুলোর পরিবর্তে নতুন নোট ছাপাতে হয়। ফলে অর্থনীতিতে এ-সংক্রান্ত ব্যয় বারবার তৈরি হয়।
সিরাজুল ইসলাম বলেন, ডিজিটাল লেনদেনের ব্যবহার বাড়লে এসব ব্যয় কমানো সম্ভব। পাশাপাশি লেনদেনের রেকর্ড সংরক্ষিত থাকায় দুর্নীতি, চুরি ও অর্থের অপব্যবহার কমাতেও তা সহায়তা করতে পারে।
বাংলাদেশ ব্যাংকের গবেষণায় দেখা গেছে, নগদ লেনদেনের কারণে ব্যাংকগুলোকে বছরে প্রায় ৩৬ হাজার ৮০০ কোটি টাকা ব্যয় করতে হয়, যা জিডিপির শূন্য দশমিক ৭০ শতাংশ। অন্যদিকে, ভোক্তাদের এ-সংক্রান্ত বার্ষিক ব্যয় ২৮ হাজার কোটি টাকা, যা জিডিপির শূন্য দশমিক ৫৩ শতাংশ। বাংলাদেশ ব্যাংকের নিজস্ব নগদ ব্যবস্থাপনা ব্যয় বছরে প্রায় ৪০০ কোটি টাকা।
নগদ অর্থ ব্যবস্থাপনার এসব ব্যয়ের মধ্যে রয়েছে মুদ্রা ছাপানো ও বিতরণ, অর্থ পরিবহন ও নিরাপত্তা নিশ্চিত করা, ব্যাংকের শাখা ও এটিএম বুথ পরিচালনা এবং টাকা তোলা, বহন ও ব্যবহারে মানুষের ব্যয় করা সময়ের মূল্য।
গবেষণায় ছায়া অর্থনীতির কারণে সরকারের রাজস্ব হারানোর বিষয়টিও তুলে ধরা হয়েছে। এতে বলা হয়েছে, ছায়া অর্থনীতির কারণে বছরে সম্ভাব্য রাজস্ব ক্ষতির পরিমাণ ৯৩ হাজার ৩০০ কোটি টাকা। এটি জিডিপির ১ দশমিক ৭৭ শতাংশ এবং নগদ লেনদেনের মোট প্রাক্কলিত ব্যয়ের ৫৪ দশমিক ৭৬ শতাংশ।
রাজস্ব হারানোর এ ব্যয় হিসাবের বাইরে রাখলেও নগদ লেনদেনের ব্যয় ডিজিটাল লেনদেনের তুলনায় প্রায় ১২ গুণ বেশি বলে গবেষণায় উল্লেখ করা হয়েছে।
নগদ লেনদেনের তুলনায় ডিজিটাল লেনদেনের ব্যয় অনেক কম হলেও এ ব্যবস্থার আর্থিক ও পরিচালনাগত কিছু সীমাবদ্ধতা রয়েছে বলে গবেষণায় উঠে এসেছে। গবেষণা অনুযায়ী, ডিজিটাল লেনদেন ব্যবস্থায় বছরে আনুমানিক ২ হাজার ৩০০ কোটি টাকা আয় হয়। বিপরীতে, এ ব্যবস্থার পরিচালন ব্যয় প্রায় ৫ হাজার ৯৬৪ কোটি টাকা। ফলে আয় ও ব্যয়ের মধ্যে ঘাটতি রয়েছে প্রায় ৩ হাজার ৬৬৪ কোটি টাকা।
ডিজিটাল লেনদেনের বিস্তারে প্রধান বাধাগুলোর মধ্যে রয়েছে ব্যবসায়ীদের কাছ থেকে নেওয়া বেশি মাশুল, লেনদেনের অর্থ নিষ্পত্তিতে বিলম্ব, বিভিন্ন পেমেন্ট ব্যবস্থার মধ্যে আন্তসংযোগের সীমাবদ্ধতা এবং ইন্টারনেট সংযোগের অনির্ভরযোগ্যতা।
এ ছাড়া প্রতারণা, লেনদেন ব্যর্থ হওয়া, ভুল হিসাবে টাকা চলে যাওয়া এবং ডিজিটাল প্রযুক্তি ব্যবহারে সীমিত দক্ষতার কারণে অনেক গ্রাহক ও ব্যবসায়ী ইলেকট্রনিক লেনদেনে আগ্রহী হচ্ছেন না।
নগদ ও ডিজিটাল লেনদেনের ব্যয় এবং সংশ্লিষ্ট চ্যালেঞ্জ মূল্যায়নে ডেস্কভিত্তিক গবেষণা, পেমেন্ট ব্যবস্থার তথ্য ও নীতিমালা পর্যালোচনা, সংশ্লিষ্ট ব্যক্তিদের সঙ্গে ২১টি সাক্ষাৎকার এবং পাঁচটি দলভিত্তিক আলোচনা পরিচালনা করা হয়েছে।
গবেষণায় বলা হয়েছে, মোবাইল আর্থিক সেবা ও ইলেকট্রনিক অর্থ স্থানান্তরের প্রসার ঘটলেও দেশের লেনদেন ব্যবস্থায় নগদ অর্থের আধিপত্য এখনো রয়েছে। বিভিন্ন ধরনের লেনদেনের মোট সংখ্যার ৮০ শতাংশের বেশি এখনো নগদে সম্পন্ন হয়।
গবেষণায় ক্ষুদ্র ব্যবসায়ীদের ডিজিটাল লেনদেন ব্যবহারের ক্ষেত্রে খরচের সংবেদনশীলতার বিষয়টি তুলে ধরা হয়েছে। তাঁদের মুনাফার পরিমাণ এমনিতেই কম। এর মধ্যে ডিজিটাল লেনদেনের অতিরিক্ত মাশুল মুনাফা আরও কমিয়ে দিতে পারে। পাশাপাশি লেনদেনের পদ্ধতি, অর্থ নিষ্পত্তিতে কত সময় লাগবে এবং কী পরিমাণ খরচ হবে, সে বিষয়ে ব্যবসায়ীদের কাছে স্পষ্ট তথ্য থাকা জরুরি।
ভোক্তাদের জন্য ডিজিটাল লেনদেন সময় ও শ্রম সাশ্রয়ের পাশাপাশি লেনদেনের তথ্য সংরক্ষণের সুবিধা দেয়। তবে এ ব্যবস্থার প্রতি মানুষের আস্থা বাড়াতে নির্ভরযোগ্য সেবা, সহজে অভিযোগ জানানোর ও নিষ্পত্তির ব্যবস্থা এবং প্রতারণা থেকে সুরক্ষা নিশ্চিত করতে হবে।
গবেষণায় বলা হয়েছে, ডিজিটাল লেনদেন সম্প্রসারণের জন্য শুধু প্রযুক্তিগত অবকাঠামো গড়ে তুললেই হবে না। সাশ্রয়ী সেবা, নির্ভরযোগ্য ইন্টারনেট সংযোগ, সহজে ব্যবহারযোগ্য ব্যবস্থা এবং জনসচেতনতা বাড়ানোও জরুরি। এসব উদ্যোগের মাধ্যমে মানুষ ও ব্যবসা প্রতিষ্ঠানকে নগদ অর্থের ওপর নির্ভরতা কমাতে উৎসাহিত করা সম্ভব।
এ লক্ষ্যে বাংলাদেশ ব্যাংক আন্তসংযোগযোগ্য ডিজিটাল লেনদেন উৎসাহিত করতে জাতীয় মানদণ্ড হিসেবে ‘বাংলা কিউআর’ চালু করেছে। ব্যবসায়ীদের কাছে এ ব্যবস্থাকে আরও আকর্ষণীয় করতে ২০২৬ সালের ১ অক্টোবর থেকে বাংলা কিউআর লেনদেনে ইন্টারচেঞ্জ রিইম্বার্সমেন্ট ফি শূন্য শতাংশ নির্ধারণ করেছে কেন্দ্রীয় ব্যাংক।
এ উদ্যোগের লক্ষ্য কিউআর কোডভিত্তিক লেনদেনের গ্রহণযোগ্যতা বাড়ানো এবং ডিজিটাল লেনদেনের পথে বাধা কমানো। তবে এ উদ্যোগ কতটা কার্যকর হবে, তা নির্ভর করবে ব্যবসায়ী ও ভোক্তাদের কাছে ব্যবস্থাটি কতটা সাশ্রয়ী, সুবিধাজনক ও নির্ভরযোগ্য হয়ে ওঠে তার ওপর।
গবেষণার ফলাফল বলছে, নগদ অর্থের ওপর নির্ভরতা কমানো গেলে দেশের অর্থনীতির বিভিন্ন পর্যায়ে লেনদেনের ব্যয় কমানো সম্ভব। ডিজিটাল লেনদেনের মাধ্যমে ইলেকট্রনিক রেকর্ড সংরক্ষিত হয়, যা আর্থিক স্বচ্ছতা বাড়াতে এবং অর্থনৈতিক কর্মকাণ্ডের ওপর কর্তৃপক্ষের নজরদারি আরও কার্যকর করতে সহায়তা করতে পারে।
বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক সিরাজুল ইসলাম বলেন, ডিজিটাল লেনদেনের ব্যবহার বাড়লে ব্যাংক নোট ছাপানো, পরিবহন, পরিবর্তন ও ব্যবস্থাপনার সঙ্গে যুক্ত পুনরাবৃত্ত ব্যয় কমানো সম্ভব হবে।
তবে নগদনির্ভরতা থেকে ডিজিটাল লেনদেনে রূপান্তরের জন্য বাংলাদেশ ব্যাংক, বাণিজ্যিক ব্যাংক, পেমেন্ট সেবাদাতা প্রতিষ্ঠান, ব্যবসায়ী ও ভোক্তাদের সমন্বিত উদ্যোগ প্রয়োজন। এ ক্ষেত্রে গ্রাহক সুরক্ষা জোরদার করা, বিভিন্ন পেমেন্ট ব্যবস্থার মধ্যে আন্তসংযোগ বাড়ানো, অর্থ নিষ্পত্তিতে বিলম্ব দূর করা এবং ডিজিটাল লেনদেন সম্পর্কে মানুষের দক্ষতা ও সচেতনতা বাড়ানো গুরুত্বপূর্ণ।
গবেষণায় ডিজিটাল লেনদেনের অবকাঠামো সম্প্রসারণের পাশাপাশি এ ব্যবস্থার ব্যবহার বাড়ানোর ক্ষেত্রে বিদ্যমান বাস্তব সমস্যাগুলো সমাধানের সুপারিশ করা হয়েছে।
গবেষণার ফলাফল অনুযায়ী, ডিজিটাল লেনদেন সম্প্রসারণের মাধ্যমে দেশের অর্থনীতিতে উল্লেখযোগ্য ব্যয় সাশ্রয়ের সম্ভাবনা রয়েছে। তবে এ সম্ভাবনার পূর্ণ সুফল পেতে হলে আয়ের স্তর ও ব্যবসার ধরন নির্বিশেষে সবার জন্য ডিজিটাল লেনদেনকে সহজলভ্য, সাশ্রয়ী ও নির্ভরযোগ্য করে তুলতে হবে।